シフトは表計算ソフト、勤怠は別のシステム、売上は請求のデータ、決算は会計ソフト。こうした分かれ方はよくありますが、月末になるまで今月の利益が分からず、同じ数字を何度も入力することになります。
人が中心の事業では、シフトが売上と人件費を決める元の情報です。結論から言うと、手で入力する場所を1つに絞り、そこから粗利と財務諸表までを計算で求めることがポイントです。
この記事では、シフトから粗利、財務諸表までをつなげて見る考え方を解説します。内容は、デイサービスの月次業務を題材にしたデモを作ったときに整理したものと、一般的な注意点です。
数字は1本の流れになっている
シフトから粗利までは、次のようにつながっています。
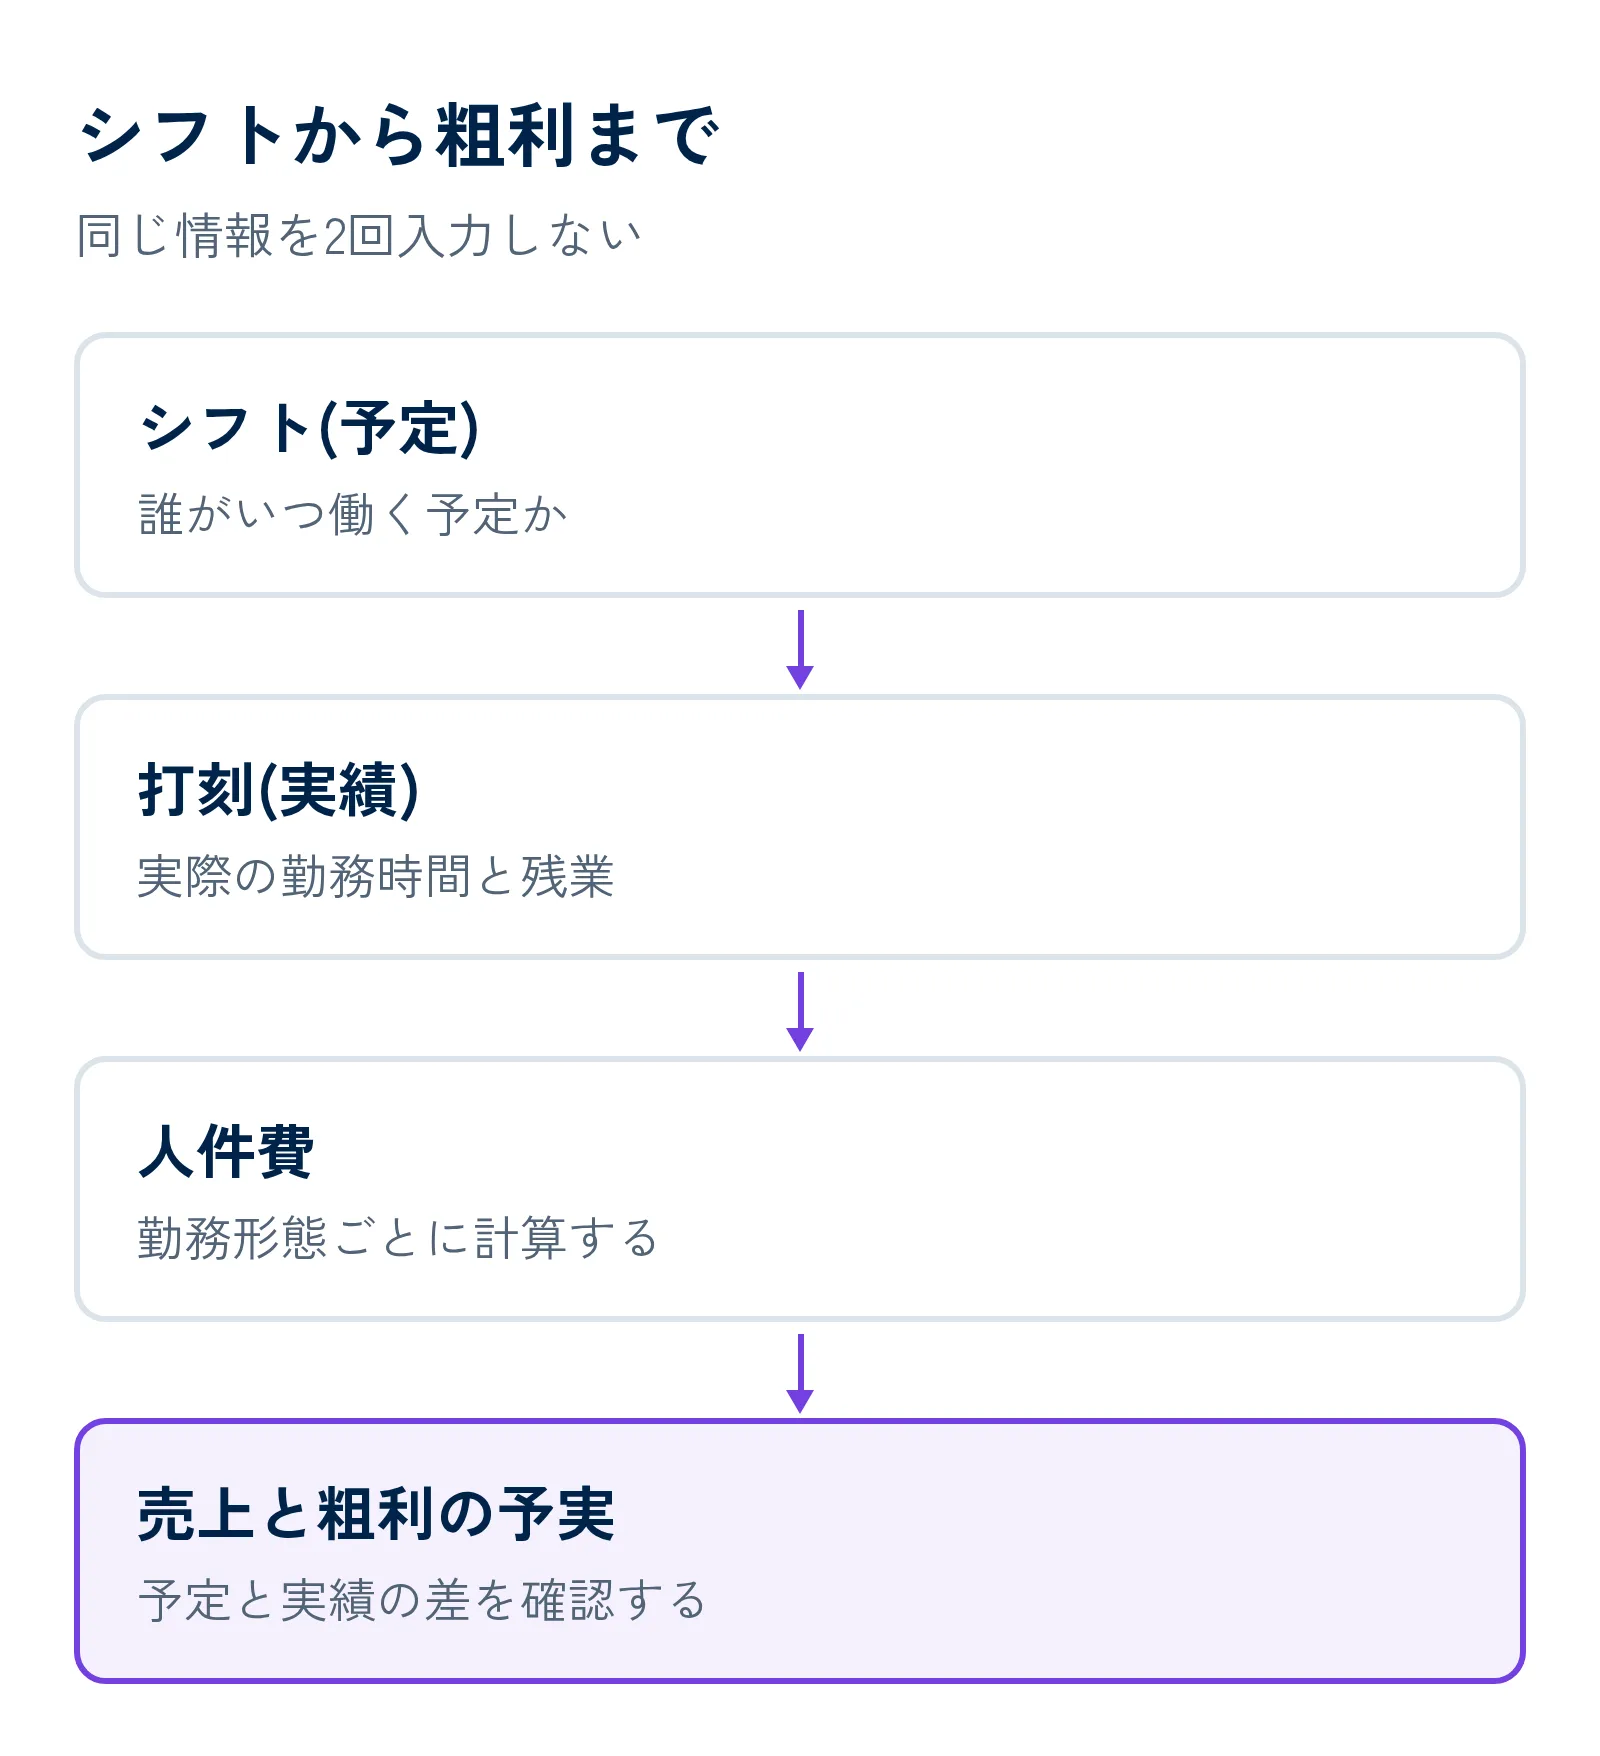
ここで大切なのは、同じ情報を2か所に持たないことです。実績の勤務表をもう1つ作るのではなく、「予定」に「予定と違った日の打刻」を重ねて実績を求めます。予定どおりの日は、入力が要りません。
手入力は源泉の情報だけにする
どの数字を手で入れて、どの数字を計算で出すかを決めます。
| 工程 | 手で入力する情報 | 計算で求める情報 |
|---|---|---|
| シフト | 職員、希望休、利用の予定 | 勤務表、勤務時間 |
| 実績 | 予定と違う打刻と利用者数 | 実績の時間、残業、割増 |
| 売上・粗利 | 単価、月給、材料費 | 予定と実績の売上、原価、粗利 |
| 経費 | 固定費、借入の返済など | 営業利益 |
| 財務諸表 | なし | 損益計算書、貸借対照表など |
計算の結果を保存せず、変更のたびに計算し直す形にすると、数字が食い違うことがありません。
粗利は額と率の両方を見る
粗利は、売上から直接の費用を引いた利益です。人が中心の事業では、人件費の割合が大きな要素になります。
粗利 = 売上 − 人件費 − 材料費など
粗利率 = 粗利 ÷ 売上
額だけを見ると、売上が増えた月は良く見えます。率も一緒に見ると、残業や派遣が増えて利益が伸びていないことに気づけます。
予定と実績を同じ計算で比べる
予定と実績の差は、月の途中の判断に役立ちます。そのためには、予定と実績を同じ計算式で求めることが大切です。
| 差の例 | 考えられる原因 | 確認すること |
|---|---|---|
| 売上が少ない | キャンセル、利用の減少 | 空きを埋められるか |
| 人件費が多い | 残業、配置の余裕 | 翌月のシフトを見直すか |
| 粗利率が低い | 利用者数に対して人が多い | 曜日ごとの配置を見直すか |
計算式が違うと、差の原因が事業の変化なのか、計算の違いなのかが分からなくなります。
財務諸表は「利益」と「現金」を分けて見る
粗利が出ていても、手元の現金が増えるとは限りません。入金と支払いの時期がずれるからです。例えば介護保険の請求は、サービスの提供から入金まで2か月ほどかかります。
| 財務諸表 | 分かること |
|---|---|
| 損益計算書 | その月にどれだけ利益が出たか |
| 貸借対照表 | 月末に何を持ち、何を借りているか |
| キャッシュフロー計算書 | 現金がなぜ増減したか |
3つの表はつながっています。貸借対照表の資産と負債・純資産は一致し、キャッシュフロー計算書の期末の現金は貸借対照表の現金と一致します。
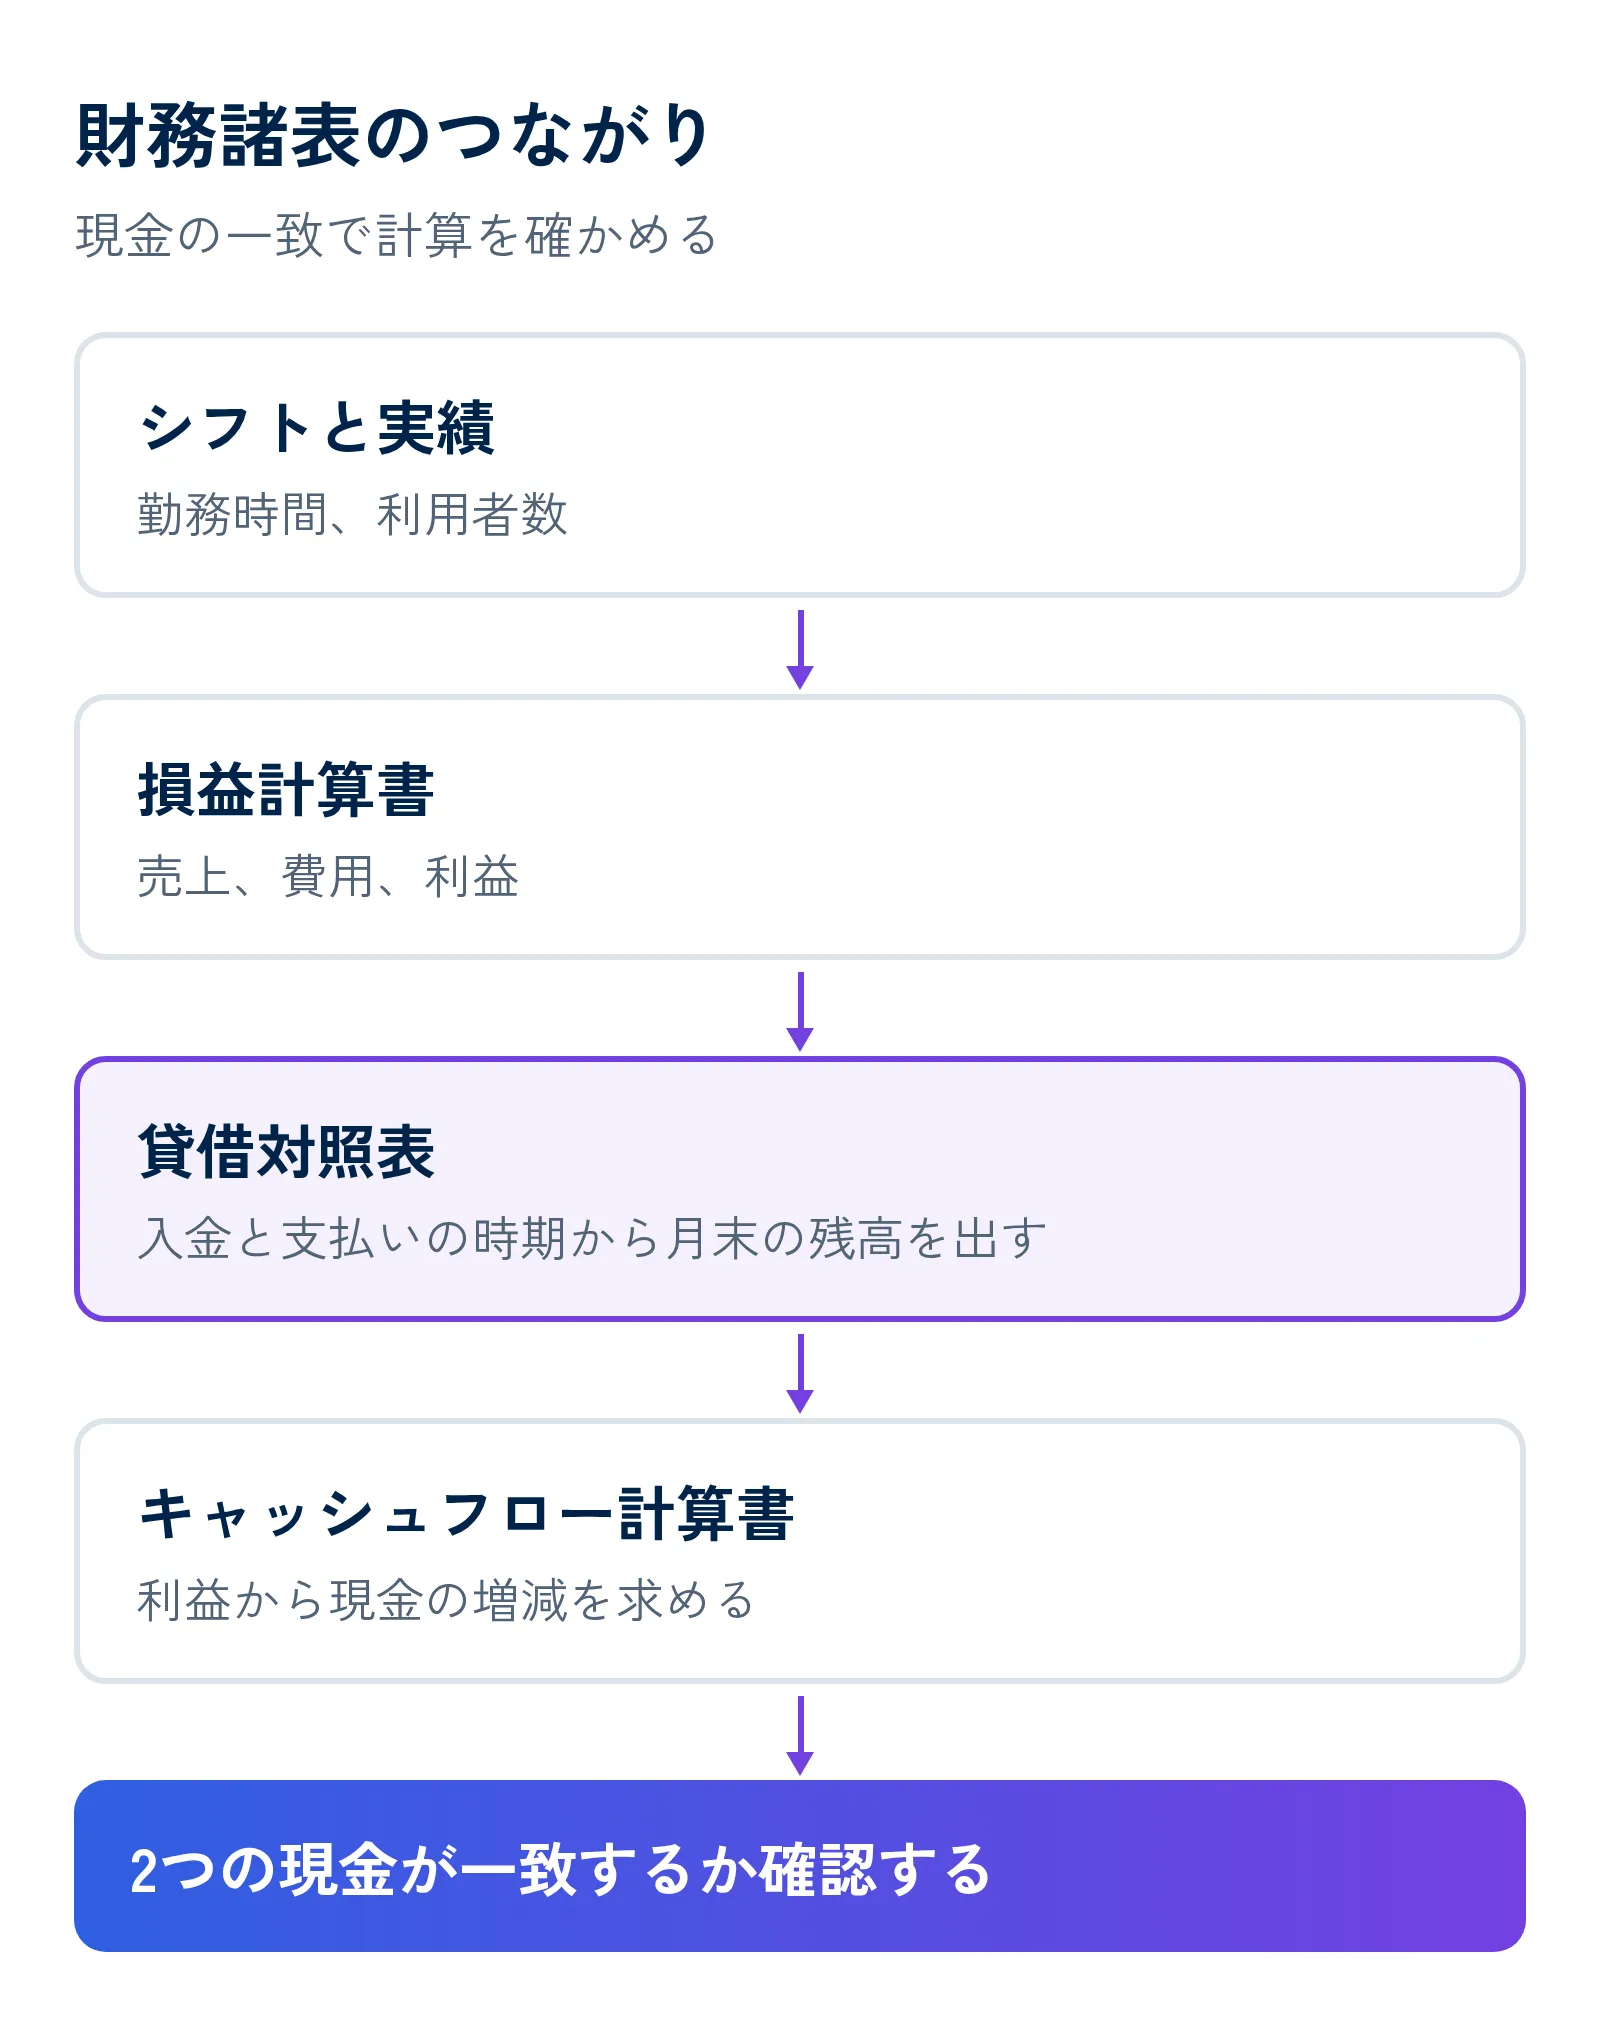
この一致を自動で確認すると、計算の誤りに気づけます。月次の財務諸表は実績で作り、3表の予実までは求めないのが今回のデモの考え方です。月の管理は粗利の予実で十分なことが多いためです。
自動化するときの注意点
- 会計ソフトの決算と役割を分ける。月次の管理用の数字は、確定した決算の代わりにならない
- 勤務形態ごとに費用の扱いを確認する。例えば派遣料金は法定福利費の対象にならない
- 数字の出どころを画面に表示する。手入力か、シフトから来た値かが分かると確認しやすい
最初の一歩は、月の粗利を1回出してみること
先月の数字で、次の順に計算してみてください。
- 売上を出す
- 人件費と材料費を足す
- 粗利と粗利率を出す
- 必要だった数字をどこから集めたかを書き出す
集めるのに時間がかかった数字が、つなげる効果の大きい場所です。データの転記を減らす考え方は、転記・集計作業を自動化する前に見るべきポイントも参考にしてください。
まとめ
シフトは、人件費と売上を決める元の情報です。手入力を源泉の情報に絞り、予定と実績を同じ計算で比べ、粗利と財務諸表までつなげると、月末を待たずに判断できるようになります。
実際の動きは、デイサービスの月次業務デモで試せます。題材は架空のサンプルで、計算の正確さを保証するものではありません。シフトの条件の整理はシフト作成を自動化する前に整理したい条件と確認の手順、残業の判定は打刻から残業代を判定するときに確認したいことで解説しています。